Trei sferturi dintre locuințele României rămân neasigurate. Recordul PADROM nu înseamnă că țara este pregătită pentru un dezastru
Cristian Radu | News Connect
România a ajuns la 2,5 milioane de polițe obligatorii pentru locuințe aflate în vigoare, cel mai ridicat nivel de la înființarea sistemului. În același timp, aproximativ 7,5 milioane de locuințe rămân neasigurate.
Datele au fost prezentate la 3 septembrie 2026 de Nicoleta Radu, directorul general al Pool-ului de Asigurare Împotriva Dezastrelor Naturale – PADROM.
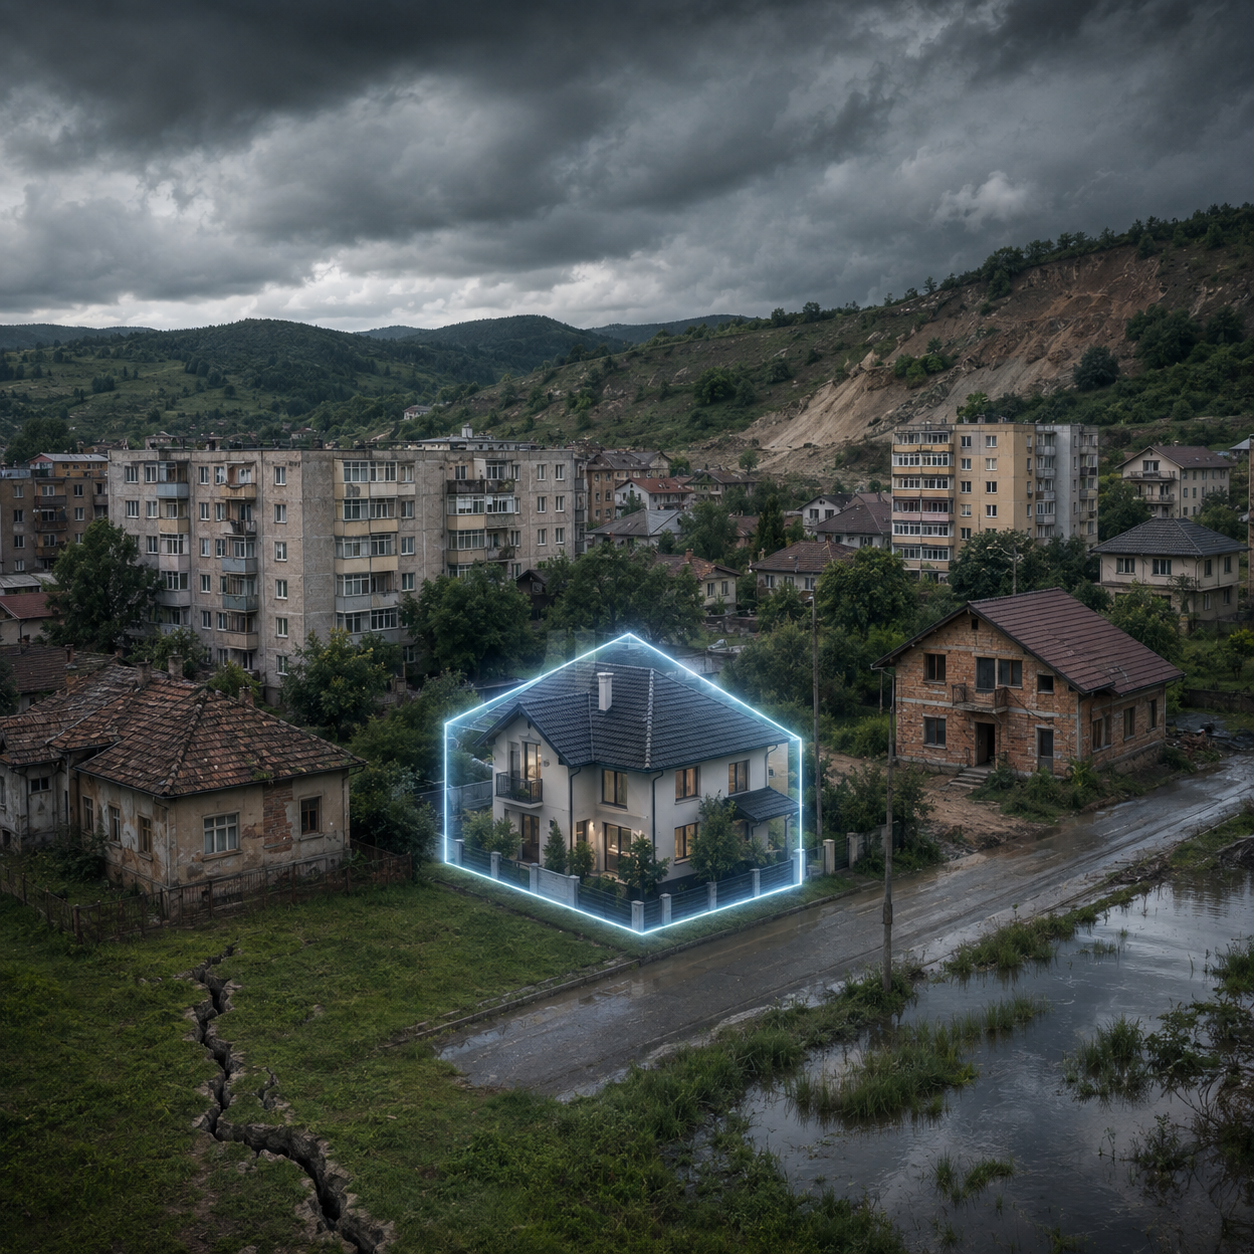
Recordul arată o creștere a numărului proprietarilor protejați, dar expune și dimensiunea vulnerabilității: numai aproximativ una din patru locuințe are o poliță obligatorie valabilă.
Ce acoperă polița obligatorie
Polița PAD acoperă trei riscuri produse de cauze naturale:
- cutremurul;
- inundația;
- alunecarea de teren.
Ea nu trebuie confundată cu asigurarea facultativă a locuinței. Polița obligatorie nu acoperă automat incendiile obișnuite, furtunile, avariile instalațiilor, bunurile din casă, furtul sau răspunderea față de vecini.
Pentru o protecție extinsă este necesară, de regulă, o poliță facultativă. Aceasta poate fi încheiată numai după îndeplinirea obligației privind asigurarea PAD, în condițiile stabilite de lege.
Prin urmare, existența poliței obligatorii reprezintă primul nivel de protecție, nu acoperirea integrală a valorii unei locuințe și a bunurilor aflate în interior.
Zece milioane de locuințe, doar 2,5 milioane de polițe
Raportarea PADROM indică un fond locativ de aproximativ zece milioane de locuințe. Dintre acestea, 7,5 milioane nu sunt cuprinse în sistemul obligatoriu.
Diferența este cu atât mai importantă cu cât polița este prevăzută de lege, nu reprezintă o asigurare opțională.
Procentul redus ridică mai multe întrebări:
- câți proprietari nu cunosc obligația;
- câți nu consideră riscul suficient de mare;
- câți nu își permit nici măcar costul asigurării obligatorii;
- câte imobile nu au documentația necesară;
- cât de consecvent verifică autoritățile locale respectarea legii;
- de ce există diferențe atât de mari între regiuni și localități.
În martie 2026, peste 71% dintre polițele active erau în mediul urban și mai puțin de 29% în mediul rural. Distribuția trebuie comparată cu structura fondului locativ, dar indică o vulnerabilitate accentuată în comunitățile în care veniturile sunt mai mici și accesul la servicii de asigurare este mai dificil.
Valoarea asigurată nu este valoarea locuințelor
La sfârșitul anului 2025, valoarea totală acoperită prin sistemul obligatoriu era de aproximativ 232 de miliarde de lei, echivalentul a circa 25 de miliarde de euro, potrivit datelor prezentate de Autoritatea de Supraveghere Financiară.
Această sumă nu reprezintă valoarea de piață integrală a locuințelor. Este prima tranșă de protecție oferită prin polițele obligatorii.
Reprezentantul ASF a estimat valoarea imobilelor aflate în sistem la aproape 100 de miliarde de euro și a arătat că aproximativ 80% dintre locuințele cu PAD sunt asigurate și facultativ.
Rezultă o altă diferență importantă: proprietarii care intră în sistem tind să cumpere o protecție mai extinsă, în timp ce milioane de locuințe rămân complet în afara lui.
Poate sistemul plăti după un dezastru major?
PADROM a anunțat în iulie 2026 că programul său de reasigurare a ajuns la două miliarde de euro.
Reasigurarea este mecanismul prin care o parte a riscului este transferată către companii internaționale specializate. Ea permite sistemului să suporte despăgubiri mult mai mari decât ar putea acoperi numai din primele încasate anual.
Capacitatea de două miliarde de euro reprezintă un element important de stabilitate. Nu înseamnă însă că orice pierdere provocată de un cutremur major ar fi acoperită integral.
Trebuie analizate scenariile de daună, distribuția teritorială a locuințelor asigurate, valoarea maximă acoperită prin fiecare poliță și capacitatea operațională de evaluare a unui număr foarte mare de dosare într-un interval scurt.
După un dezastru, problema nu va fi numai existența banilor. Va conta cât de repede pot fi constatate pagubele și plătite despăgubirile.
Statul nu poate promite că va reconstrui tot
Gradul redus de asigurare întreține așteptarea că, după un cutremur sau o inundație majoră, Guvernul va acoperi pierderile din fonduri publice.
Această presupunere transferă costul de la proprietarul neasigurat către întreaga societate. În cazul unui eveniment de amploare, bugetul statului nu poate înlocui un sistem de asigurare funcțional fără să reducă finanțarea altor domenii sau să crească datoria publică.
Ajutoarele de urgență sunt destinate intervenției sociale și nu echivalează cu plata integrală a unei locuințe distruse.
În același timp, obligația legală trebuie însoțită de soluții pentru familiile vulnerabile. Pentru un proprietar cu venituri foarte mici, chiar și un cost anual redus poate deveni o cheltuială amânată.
Autoritățile ar putea analiza un sprijin țintit pentru gospodăriile vulnerabile, fără a transforma subvenția într-un beneficiu general acordat indiferent de venit.
Asigurarea nu consolidează clădirea
Polița oferă protecție financiară după producerea dezastrului. Nu consolidează o clădire vulnerabilă și nu salvează vieți în timpul unui cutremur.
Pregătirea reală presupune evaluarea seismică, consolidarea imobilelor cu risc, reguli de construire respectate, planuri de intervenție și educarea populației.
Asigurarea și prevenția nu se înlocuiesc. Se completează.
O locuință asigurată, dar vulnerabilă structural, poate produce victime. O locuință consolidată, dar neasigurată, poate lăsa familia fără resurse dacă este afectată de un eveniment neprevăzut.
Dincolo de știre
Cifra de 2,5 milioane de polițe este un record instituțional. Cifra de 7,5 milioane de locuințe neasigurate este însă informația care descrie mai bine nivelul de pregătire al României.
PADROM, ASF și autoritățile locale ar trebui să publice periodic un tablou comun care să includă:
- gradul de asigurare pentru fiecare localitate;
- evoluția polițelor noi și a celor expirate;
- distribuția urban–rural;
- numărul daunelor și timpul mediu de plată;
- diferența dintre locuințele asigurate obligatoriu și cele protejate facultativ;
- capacitatea sistemului în scenarii de cutremur major;
- măsurile pentru proprietarii vulnerabili financiar.
Primăriile cunosc fondul locativ și au responsabilități în aplicarea legii. Totuși, rezultatele controalelor și numărul sancțiunilor pentru lipsa poliței sunt rareori prezentate într-o formă care să permită evaluarea politicii publice.
În 2027 se vor împlini 50 de ani de la cutremurul din 4 martie 1977. Comemorarea nu va arăta dacă România este mai bine pregătită.
Pregătirea se vede în clădirile consolidate, în planurile de intervenție care funcționează și în familiile care nu rămân fără nicio resursă după ce dezastrul a trecut.
Surse:
- AGERPRES – declarațiile conducerii PADROM și datele prezentate de ASF la 3 septembrie 2026
- PADROM – informații despre polița obligatorie PAD
- PADROM – comunicate și informații privind capacitatea de reasigurare
- Radio România Internațional – statisticile polițelor active și distribuția urban–rural din martie 2026
- Portalul Legislativ – Legea nr. 260/2008 privind asigurarea obligatorie a locuințelor
Precizare editorială: denumirea utilizată în comunicarea actuală este PADROM – Pool-ul de Asigurare Împotriva Dezastrelor Naturale. În documentele și articolele anterioare, administratorul sistemului apare frecvent sub denumirea PAID România. Polița emisă poartă în continuare denumirea PAD.
Foto: IA